Domain verkaufsgesellschaft.de kaufen?
Wir ziehen mit dem Projekt
verkaufsgesellschaft.de um.
Sind Sie am Kauf der Domain
verkaufsgesellschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verkaufsgesellschaft.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **

Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
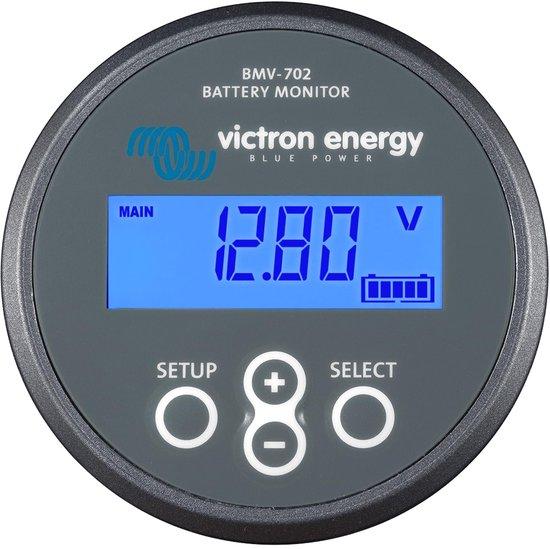
Batterieüberwachungssystem (grau), EinzelhandelDer Batteriemonitor (grau) ist ein hochpräziser, intelligenter Batteriemonitor. Seine Hauptfunktion ist die Berechnung der verbrauchten Amperestunden und des Ladezustands einer Batterie. Mit Bluetooth Smart können Sie mit dem Bluetooth Smart Adapter (separat erhältlich) Ihre Batterien auf Apple- oder Android-Smartphones, Tablets, Macbooks und anderen Geräten überwachen. Neben den grundlegenden Anzeigemöglichkeiten wie Spannung, Strom und verbrauchte Amperestunden zeigt die BMV-700-Serie auch den Ladezustand, die verbleibende Zeit und den Stromverbrauch in Watt an. Einfach zu programmieren - ein schnelles Installationsmenü und ein detailliertes Einstellungsmenü mit Hilfetexten unterstützen den Benutzer bei der Konfiguration der verschiedenen Einstellungen. Eine unsachgemäße Installation kann gefährlich sein. Wenden Sie sich an einen qualifizierten und befolgen Sie bei der Installation alle geltenden elektrischen Vorschriften460,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geprüfte/r Fachwirt/in für Vertrieb im EinzelhandelGeprüfte/r Fachwirt/in für Vertrieb im Einzelhandel , Das gesamte Fachwissen mit vielen Beispielen aus der Praxis , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20200110, Produktform: Leinen, Autoren: Collier, Peter~Stich, Rolf H.~Wedde, Volker~Ante, Helge~Bergup, Helmut~Bredehöft, Doris~Curtius, Marcus~Fresow, Reinhard~Hitter, Norbert~Schulemann-Adlhoch, Sybille~Schulte, Arja, Redaktion: Collier, Peter, Seitenzahl/Blattzahl: 771, Keyword: Weiterbildung Fachwirt; Fachwirt für Vertrieb mim Einzelhandel, Fachschema: Einzelhandel / Berufsbezogenes Schulbuch~Fachwirt~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft / Berufsbezogenes Schulbuch~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Thema: Optimieren, Altersempfehlung / Lesealter: 25, Genaues Alter: K0016, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Makroökonomie, Thema: Verstehen, Ausbildungsberufe: K0016, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: weConsult Verlag, Verlag: weConsult Verlag, Verlag: Collier, Peter, Länge: 244, Breite: 174, Höhe: 53, Gewicht: 1561, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Ausbildungsberufe: Kaufmann/-frau i.Einzelhandel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenbuch der LogistikTaschenbuch der Logistik , Die Logistik als Grundlage der modernen Industriegesellschaft Für den modernen Industriebetrieb ist die Logistik unabdingbar. Sie sorgt für die Verfügbarkeit von Materialien und Gütern, ermöglicht Warenaustausch und Arbeitsteilung und stellt damit eine wichtige Arbeitsgrundlage dar. Um die Logistik in der Betriebsführung eines Unternehmens zu verstehen, bietet dieses Taschenbuch einen breiten und klar strukturierten Überblick über - Grundlagen - Regeln und Methoden zur Gestaltung, zur Organisation sowie zur Planung und Steuerung der Material- und Warenströme - Anwendungsfelder - Wechselwirkungen mit anderen Disziplinen der Betriebsführung Das Buch - ist ein kompaktes, fächerübergreifendes Nachschlagewerk - zeichnet sich durch eine praxisgerechte, übersichtliche Darstellung aus - wurde von Autoren aus Wirtschaft, Industrie, Universitäten und Fachhochschulen verfasst. Es wendet sich an: - Studierende technischer, wirtschaftlicher und ingenieurwissenschaftlicher Studiengänge an Berufsakademien, Hochschulen und Berufsschulen - Betriebswirte, Wirtschaftsingenieure und Ingenieure in Industrie und Praxis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20181008, Produktform: Kartoniert, Redaktion: Koether, Reinhard, Auflage: 18005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 614, Abbildungen: 311 schwarz-weiße Abbildungen, Keyword: Kanban; Lager; Lagerlogistik; Lagersysteme; Logistik; Logistikmanagement; Materialfluss; Produktion; Spedition; Transport; Warentransport, Fachschema: Einkauf - Einkäufer~Management / Supply Management~SCM~Supply Chain Management - SCM ~Logistikmanagement~Management / Logistikmanagement~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 193, Breite: 126, Höhe: 40, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783446425125 9783446415034 9783446406704 9783446222472, eBook EAN: 9783446457676, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5898932,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wird Verlustvortrag automatisch abgezogen?
Wird Verlustvortrag automatisch abgezogen? Nein, der Verlustvortrag wird nicht automatisch abgezogen. Du musst den Verlustvortrag in deiner Steuererklärung angeben und geltend machen. Dabei musst du die entsprechenden Unterlagen und Nachweise vorlegen. Der Verlustvortrag kann dann mit positiven Einkünften verrechnet werden, um die Steuerlast zu reduzieren. Es ist wichtig, den Verlustvortrag korrekt anzugeben, da er sonst nicht berücksichtigt werden kann. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Experten beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt behandelt wird. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **

Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Batterieüberwachungssystem (grau), EinzelhandelDer Batteriemonitor (grau) ist ein hochpräziser, intelligenter Batteriemonitor. Seine Hauptfunktion ist die Berechnung der verbrauchten Amperestunden und des Ladezustands einer Batterie. Mit Bluetooth Smart können Sie mit dem Bluetooth Smart Adapter (separat erhältlich) Ihre Batterien auf Apple- oder Android-Smartphones, Tablets, Macbooks und anderen Geräten überwachen. Neben den grundlegenden Anzeigemöglichkeiten wie Spannung, Strom und verbrauchte Amperestunden zeigt die BMV-700-Serie auch den Ladezustand, die verbleibende Zeit und den Stromverbrauch in Watt an. Einfach zu programmieren - ein schnelles Installationsmenü und ein detailliertes Einstellungsmenü mit Hilfetexten unterstützen den Benutzer bei der Konfiguration der verschiedenen Einstellungen. Eine unsachgemäße Installation kann gefährlich sein. Wenden Sie sich an einen qualifizierten und befolgen Sie bei der Installation alle geltenden elektrischen Vorschriften460,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wird Verlustvortrag automatisch abgezogen?
Wird Verlustvortrag automatisch abgezogen? Nein, der Verlustvortrag wird nicht automatisch abgezogen. Du musst den Verlustvortrag in deiner Steuererklärung angeben und geltend machen. Dabei musst du die entsprechenden Unterlagen und Nachweise vorlegen. Der Verlustvortrag kann dann mit positiven Einkünften verrechnet werden, um die Steuerlast zu reduzieren. Es ist wichtig, den Verlustvortrag korrekt anzugeben, da er sonst nicht berücksichtigt werden kann. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Experten beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt behandelt wird. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Geprüfte/r Fachwirt/in für Vertrieb im EinzelhandelGeprüfte/r Fachwirt/in für Vertrieb im Einzelhandel , Das gesamte Fachwissen mit vielen Beispielen aus der Praxis , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20200110, Produktform: Leinen, Autoren: Collier, Peter~Stich, Rolf H.~Wedde, Volker~Ante, Helge~Bergup, Helmut~Bredehöft, Doris~Curtius, Marcus~Fresow, Reinhard~Hitter, Norbert~Schulemann-Adlhoch, Sybille~Schulte, Arja, Redaktion: Collier, Peter, Seitenzahl/Blattzahl: 771, Keyword: Weiterbildung Fachwirt; Fachwirt für Vertrieb mim Einzelhandel, Fachschema: Einzelhandel / Berufsbezogenes Schulbuch~Fachwirt~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft / Berufsbezogenes Schulbuch~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Thema: Optimieren, Altersempfehlung / Lesealter: 25, Genaues Alter: K0016, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Makroökonomie, Thema: Verstehen, Ausbildungsberufe: K0016, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: weConsult Verlag, Verlag: weConsult Verlag, Verlag: Collier, Peter, Länge: 244, Breite: 174, Höhe: 53, Gewicht: 1561, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Ausbildungsberufe: Kaufmann/-frau i.Einzelhandel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenbuch der LogistikTaschenbuch der Logistik , Die Logistik als Grundlage der modernen Industriegesellschaft Für den modernen Industriebetrieb ist die Logistik unabdingbar. Sie sorgt für die Verfügbarkeit von Materialien und Gütern, ermöglicht Warenaustausch und Arbeitsteilung und stellt damit eine wichtige Arbeitsgrundlage dar. Um die Logistik in der Betriebsführung eines Unternehmens zu verstehen, bietet dieses Taschenbuch einen breiten und klar strukturierten Überblick über - Grundlagen - Regeln und Methoden zur Gestaltung, zur Organisation sowie zur Planung und Steuerung der Material- und Warenströme - Anwendungsfelder - Wechselwirkungen mit anderen Disziplinen der Betriebsführung Das Buch - ist ein kompaktes, fächerübergreifendes Nachschlagewerk - zeichnet sich durch eine praxisgerechte, übersichtliche Darstellung aus - wurde von Autoren aus Wirtschaft, Industrie, Universitäten und Fachhochschulen verfasst. Es wendet sich an: - Studierende technischer, wirtschaftlicher und ingenieurwissenschaftlicher Studiengänge an Berufsakademien, Hochschulen und Berufsschulen - Betriebswirte, Wirtschaftsingenieure und Ingenieure in Industrie und Praxis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20181008, Produktform: Kartoniert, Redaktion: Koether, Reinhard, Auflage: 18005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 614, Abbildungen: 311 schwarz-weiße Abbildungen, Keyword: Kanban; Lager; Lagerlogistik; Lagersysteme; Logistik; Logistikmanagement; Materialfluss; Produktion; Spedition; Transport; Warentransport, Fachschema: Einkauf - Einkäufer~Management / Supply Management~SCM~Supply Chain Management - SCM ~Logistikmanagement~Management / Logistikmanagement~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 193, Breite: 126, Höhe: 40, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783446425125 9783446415034 9783446406704 9783446222472, eBook EAN: 9783446457676, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5898932,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.